
Università a Roma: quanto costa davvero l'istruzione di tuo figlio
Data pubblicazione: 27 ottobre 2026
Autore:

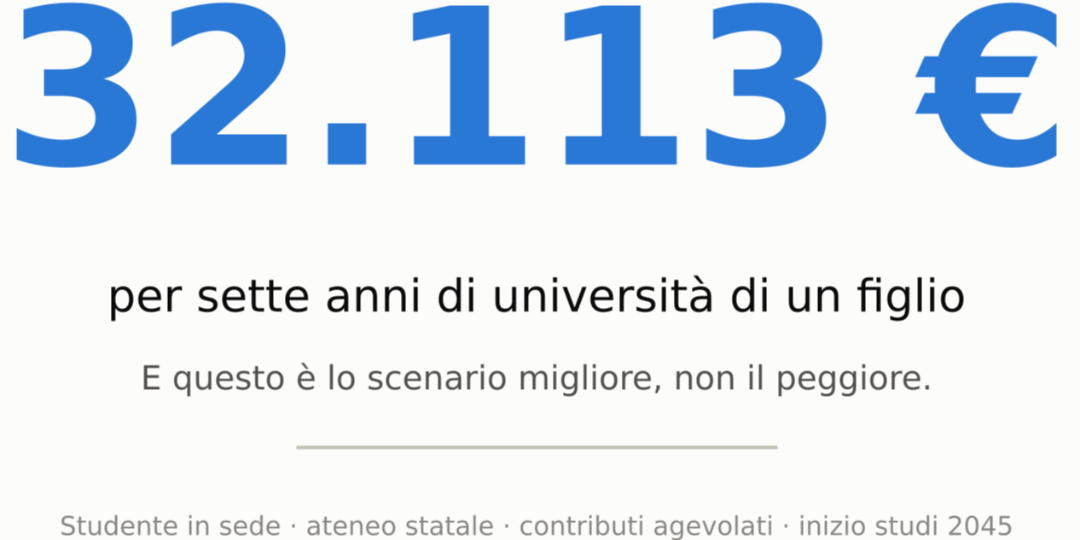
Il tool dei bisogni stima 32.113 € per coprire sette anni di università a un figlio che inizierà nel 2045. È una cifra vera, ma descrive lo scenario più favorevole: studente in sede, ateneo statale, contributi agevolati. Oggi, a Roma, un fuori sede in un ateneo statale supera i 15.000 € l'anno e una privata come la Luiss chiede da sola 14.000 € di retta. Il numero non serve a spaventare, serve a far partire il piano.
Da dove arrivano i 32.113 €
La simulazione parte da 4.588 € di spesa annua, moltiplicati per sette anni di corso: vitto 2.400 €, libri, computer e accessori 960 €, trasporti 760 €, tasse 468 € e sistemazione 0 €.
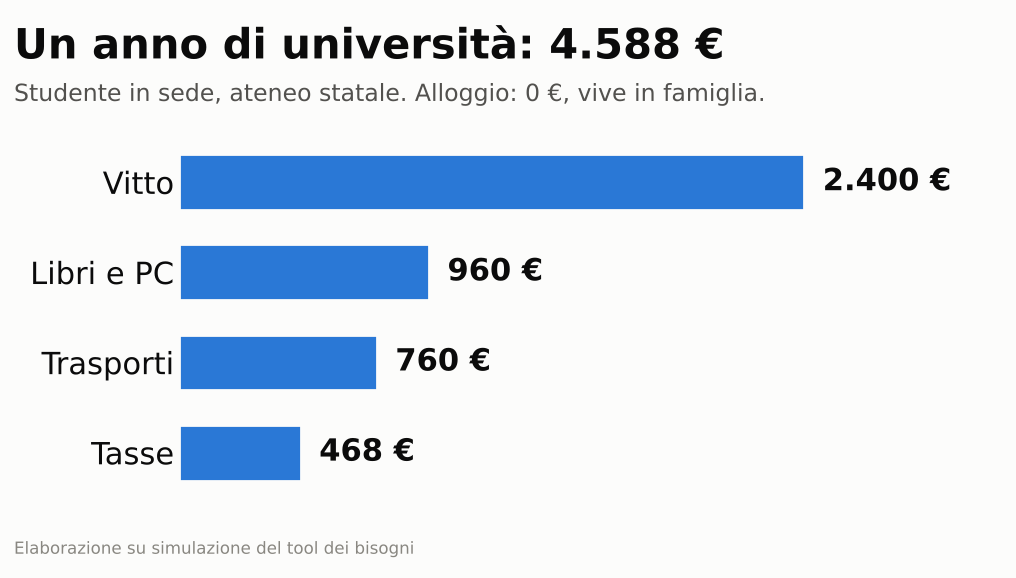
Due righe meritano attenzione prima di prendere il totale per buono.
Sistemazione: 0 €. Lo studente della simulazione vive in famiglia. È l'ipotesi più comune per chi abita già a Roma, e anche la più economica che esista: toglie dal conto la voce che da sola pesa più di tutte le altre messe insieme.
Tasse: 468 €. Siamo nell'ordine di grandezza di un contributo fortemente agevolato o quasi azzerato, con la sola tassa regionale e il bollo a carico della famiglia. Dipende dall'ISEE del nucleo fra diciannove anni, che oggi nessuno può conoscere.
Sette anni di corso, infine, non sono tre più due: la simulazione mette in conto due anni di ritardo rispetto alla durata legale. È un'ipotesi prudente e realistica.
Quanto costa un anno di università a Roma oggi
Cambiando due sole ipotesi, niente agevolazioni ISEE e una stanza in affitto, il conto annuo passa da 4.588 € a oltre 15.000 €. Con una privata si arriva a 26.000 €.
I numeri non sono stime a occhio. Alla Sapienza i contributi ordinari valgono 2.821 € l'anno per i corsi del primo gruppo (Economia, Giurisprudenza, Lettere, Scienze politiche) e 2.924 € per quelli del secondo (Ingegneria, Medicina, Scienze); a questi si sommano 140 € di tassa regionale del Lazio e 16 € di bollo. L'ateneo estende l'esonero totale fino a 24.000 € di ISEE, con riduzioni a scalare fino a 40.000 €.
L'alloggio è la voce che ribalta il conto: secondo Immobiliare.it Insights, ad agosto 2026 una stanza singola a Roma costa in media 615 € al mese, cioè 7.380 € l'anno. Da sola vale più di un anno e mezzo dell'intera simulazione del tool.
Sul fronte privato, la Luiss Guido Carli chiede 14.000 € di contributo unico annuale per il 2026/2027, più la tassa regionale. Un dato che vale la pena tenere a mente: l'anno accademico precedente erano 12.600 €. Più 11% in dodici mesi.
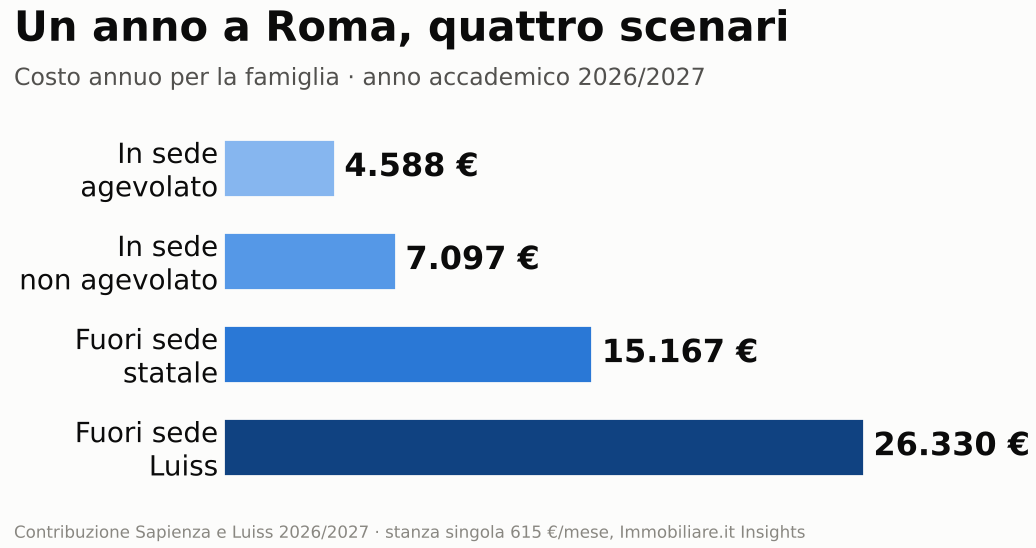
Una precisazione doverosa: queste cifre sono il costo pieno per la famiglia. Borse di studio, esoneri e alloggi DiSCo possono abbatterle in modo sostanziale, visto che la borsa per uno studente fuori sede vale 7.171 € l'anno, ma dipendono da ISEE, merito e graduatorie. Un piano serio non ci scommette sopra: li tratta come un risparmio eventuale, non come un'entrata certa.
Il numero che manca: l'inflazione
I 32.113 € sono il costo di sette anni di università ai prezzi di oggi. Ma lo studente della simulazione entra all'università nel 2045, fra diciannove anni. E i prezzi dell'istruzione, nel frattempo, non stanno fermi.
Istat ha misurato per il 2025 un'inflazione dell'istruzione del 2,6%, contro una media generale dell'1,5%. Nel 2024 era stata del 2,2%. È una voce che corre strutturalmente più veloce del resto del carrello, perché dentro ci sono mense, alloggi e libri. Il salto della retta Luiss da 12.600 a 14.000 € in un anno racconta la stessa storia.
Con un'inflazione dell'1,5% annuo quei 32.113 € diventano 42.600 € nel 2045. Al 2% diventano 46.800 €. Al 2,6%, il dato Istat per l'istruzione, arrivano a 52.300 €. Al 3% sfiorano i 56.300 €.
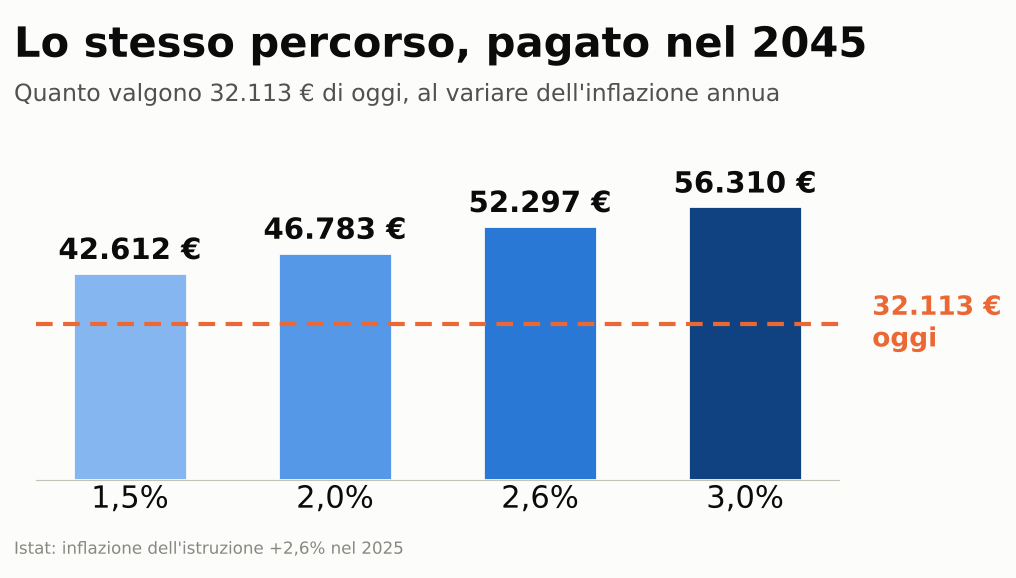
Tradotto: lo stesso identico percorso di studi, stesso ateneo, stesso studente in sede, stessi libri, potrebbe costare tra i 43.000 e i 56.000 €. Un piano calibrato su 32.113 € arriva al 2045 avendo coperto, nello scenario centrale, circa due terzi del fabbisogno reale.
Non è un difetto della simulazione: è il motivo per cui una proiezione va letta con un consulente e non da soli. Il correttivo è semplice e si fa in fase di impostazione: con lo stesso capitale iniziale e lo stesso rendimento atteso, per centrare 46.800 € servono 98 € al mese invece di 51; per 52.300 € ne servono 115. Non è un'altra categoria di sforzo.
Il piano: 8.653 € e 51 € al mese
La parte interessante del prospetto non è l'obiettivo, è la rata. Per arrivare a 32.113 € in diciannove anni la simulazione chiede un capitale iniziale di 8.653 € e un versamento mensile di 51 €.
Facciamo i conti sul totale. In diciannove anni la famiglia versa 20.281 €: 8.653 di capitale iniziale più 11.628 di rate. L'obiettivo è 32.113 €. La differenza, 11.832 €, è quello che fanno i mercati e il tempo al posto vostro. Oltre un terzo della spesa universitaria di vostro figlio non uscirà dalle vostre tasche.
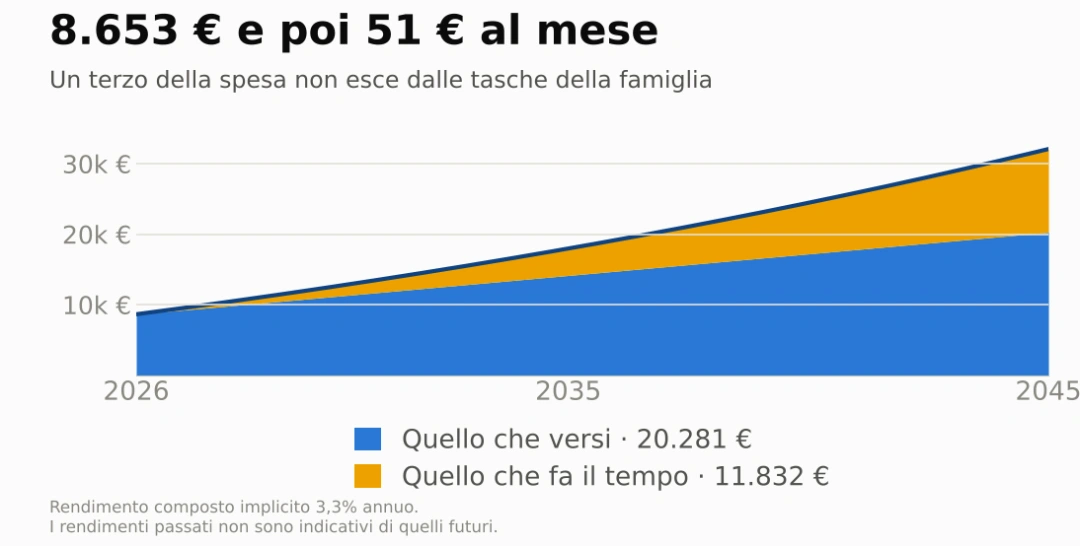
Il confronto che chiude la questione è un altro. Mettere da parte 32.113 € in diciannove anni senza investirli, lasciandoli sul conto corrente, richiede 141 € al mese. Investendoli con questo piano ne bastano 51. La stessa famiglia, lo stesso obiettivo, lo stesso traguardo: 90 € al mese di differenza, per 228 mesi.
Il rendimento composto implicito in questa proiezione è del 3,3% annuo. Non è una promessa, è l'ipotesi di lavoro che sta dietro al grafico.
Quanto costa aspettare
"Ci penso l'anno prossimo" è la frase più cara che si possa pronunciare su un obiettivo a vent'anni. A parità di obiettivo, di capitale iniziale e di rendimento atteso, partire oggi costa 51 € al mese per diciannove anni. Partire fra cinque anni ne costa 87. Partire fra dieci anni ne costa 164.
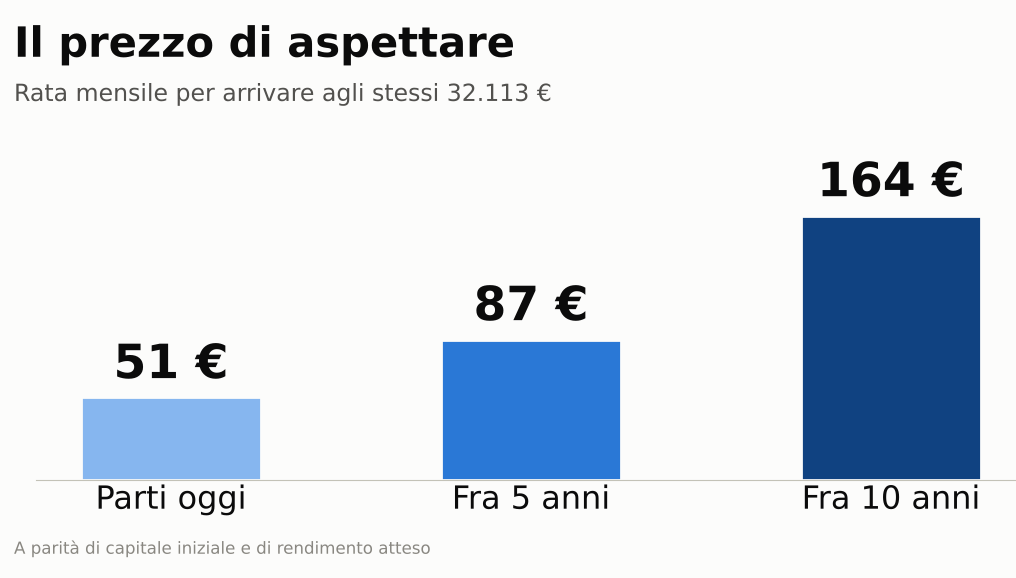
Aspettare cinque anni significa versare il 70% in più ogni mese. Aspettarne dieci significa più che triplicare la rata. E non è solo questione di rata: il totale che esce dalle vostre tasche cresce di circa 6.000 €, perché il rendimento composto ha avuto metà del tempo per lavorare.
Il tempo, in questo mestiere, non è una variabile tra le altre. È l'unica che non si può comprare dopo.
Gli scenari: 152%, 83%, 21%
L'ultima pagina del prospetto è quella che i clienti guardano meno e che invece conta di più. Tre percorsi, stesso piano: nello scenario favorevole il capitale cresce del 152%, in quello medio dell'83%, in quello sfavorevole del 21%.
Vanno letti così. Il risultato non è un numero, è un intervallo: chiunque vi prometta il valore centrale sta vendendo, non consigliando. Anche lo scenario sfavorevole è positivo: su diciannove anni, più 21% è lo scenario brutto, non la perdita, ed è questo che la durata lunga porta in dote. La linea è liscia solo nel grafico, mentre nella realtà ci saranno anni in rosso, probabilmente parecchi. E lo scenario sfavorevole va confrontato con l'obiettivo rivalutato, non con quello nominale: se il fabbisogno reale nel 2045 è di 52.000 €, un piano che nel caso brutto arriva a 24.000 € va dimensionato diversamente in partenza.
Questo, nella pratica, è il vero lavoro di pianificazione: non indovinare i mercati, ma costruire un piano che regga anche quando i mercati non collaborano.
Cosa fare adesso
Cinque passaggi, nell'ordine in cui li affronto con le famiglie che seguo.
Scegliete uno scenario di riferimento, non il più comodo. In sede o fuori sede cambia il fabbisogno di tre volte. Se non avete idea, impostate il piano sul fuori sede in un ateneo statale: è la via di mezzo onesta.
Rivalutate l'obiettivo. Un fabbisogno espresso ai prezzi di oggi va portato all'anno in cui serviranno i soldi. Senza questo passaggio il piano nasce già sottodimensionato.
Partite dalla rata, non dal capitale. Non serve avere 8.653 € da parte. Senza capitale iniziale, 102 € al mese per diciannove anni portano allo stesso obiettivo. Il capitale iniziale accelera, non abilita.
Calibrate il rischio sull'orizzonte, non sull'ansia. A diciannove anni dalla meta, un'allocazione troppo liquida è un rischio, non una protezione: è la certezza di perdere potere d'acquisto.
Mettete in calendario una revisione annuale. Il figlio cambia idea, l'ISEE cambia, i mercati fanno il loro. Un piano ventennale non si imposta e si dimentica: si corregge un po' ogni anno.
E una cosa che non c'entra con i numeri ma conta: parlarne presto in famiglia. I ragazzi che sanno che per i loro studi esiste un capitale dedicato scelgono il corso guardando a quello che vogliono fare, non a quanto costa.
Fonti e avvertenze
Dati aggiornati a ottobre 2026. Contribuzione Sapienza e tassa regionale del Lazio, soglie ISEE e borse DSU, canoni Immobiliare.it Insights e abbonamenti Metrebus: Money.it, "Quanto costa andare all'università in Italia nel 2026/2027", 1 ottobre 2026. Contributo unico Luiss 2026/2027: documentazione ufficiale dell'ateneo. Inflazione dell'istruzione 2025: Istat, indice dei prezzi al consumo. Simulazione del tool dei bisogni: elaborazione su dati ipotetici.
Le simulazioni riportate sono state prodotte sulla base di dati e informazioni ipotetiche, non corrispondenti alla situazione reale di alcun destinatario, e hanno finalità esclusivamente informative e commerciali. Non rappresentano in alcun modo una raccomandazione personalizzata di investimento né costituiscono la prestazione di un servizio o di un'attività di investimento. I rendimenti passati non sono indicativi di quelli futuri e nessun risultato è garantito. Ogni valutazione va effettuata sulla base del profilo di rischio, degli obiettivi e dell'orizzonte temporale del singolo investitore, con il supporto del proprio consulente finanziario
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso d' Italia 39B
00198, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Danilo Palomba e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
